Покупка жилья
Калькулятор ипотеки: как понять платёж и переплату
Объясняем, из чего складывается платёж по ипотеке, как читать график погашения и оценивать нагрузку на бюджет. В примерах разобраны проценты, остаток долга и досрочная выплата.
ПопробоватьИнформационный разбор · Примеры и схемы
Разбираемся в задаче
Что входит в ежемесячный платёж
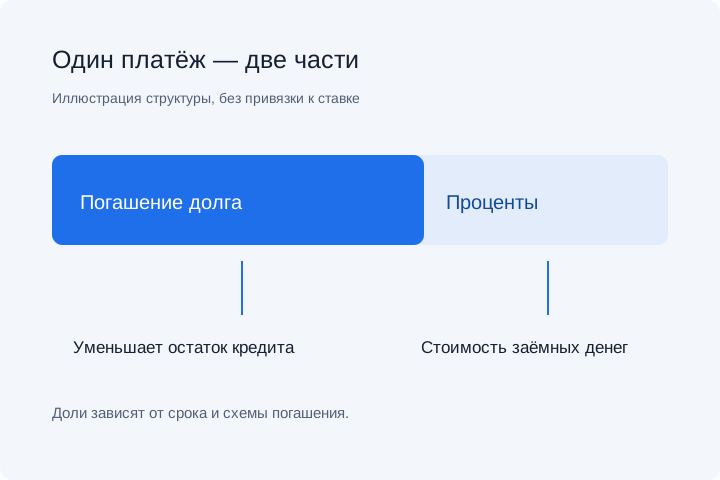
Сумма кредита равна стоимости жилья за вычетом первоначального взноса. Каждый платёж направляется на погашение этой суммы и оплату процентов. В начале срока остаток долга больше, поэтому при постоянной ставке процентная часть обычно выше. Само уменьшение остатка можно проследить в помесячном графике.
Страхование, оценка, комиссии и другие расходы не становятся процентами по кредиту. Если они отсутствуют среди введённых параметров, в результате их нет. Для семейного плана учитывайте такие расходы отдельными строками и по датам: ежегодная страховка и ежемесячный платёж по-разному влияют на доступные деньги.
Деньги на жизнь
Проверьте, сколько остаётся после платежа
Одинаковый платёж по-разному ощущается в обычный месяц и при временном снижении дохода. Сравните остаток после всех обязательств, прежде чем переносить результат кредитного калькулятора в семейный план.

В учебном месяце 2026 года семья получает 150 000 ₽ на руки, тратит 65 000 ₽ на обязательные нужды и платит 45 000 ₽ по ипотеке. Остаётся 40 000 ₽. Если поступления временно сокращаются до 115 000 ₽, при прежних расходах остаётся 5 000 ₽. Это деньги до добровольных покупок и дополнительных накоплений; ремонт или крупная покупка здесь ещё не заложены.
Повторите проверку со своими категориями: отметьте, какие платежи можно перенести, а какие сохраняются при падении дохода. Полученная сумма описывает конкретный бюджет. Она не устанавливает безопасную для всех долю кредита и не предсказывает решение банка.
| За месяц, ₽ | Обычный | Снижение дохода |
|---|---|---|
| Доход на руки | 150 000 | 115 000 |
| Обязательные расходы | −65 000 | −65 000 |
| Ипотечный платёж | −45 000 | −45 000 |
| Остаток | 40 000 | 5 000 |
Учебные суммы, проверка арифметики: 03.10.2026. Формула: доход − обязательные расходы − платёж. Значения между страницами автоматически не передаются.
Учебный пример · Деньги на жизнь
От данных к результату
Аннуитетная и дифференцированная схема
При аннуитетной схеме регулярный платёж одинаков, а соотношение процентов и основного долга постепенно меняется. Модель использует месячную ставку: годовая ставка делится на 12 и на 100. Последняя выплата может корректироваться на остаток, возникший из-за округления денежных сумм.
При дифференцированной схеме основная сумма делится на число месяцев равными частями. К каждой части прибавляются проценты на текущий остаток, поэтому платежи снижаются. Сравнивать схемы полезно при одинаковой сумме, ставке и сроке: иначе разницу нельзя будет объяснить только способом погашения.
- Аннуитет: равномерный плановый платёж.
- Дифференцированная схема: более высокая нагрузка в начале.
- Обе схемы: нулевой остаток после полного погашения.
До подписания договора
Соберите расходы на сделку отдельно от кредита
К первоначальному взносу добавьте отдельный реестр расходов на подготовку и завершение сделки. Суммы в нём должны опираться на предложения исполнителей и условия конкретного договора.

Начните с трёх групп: «на старте», «позднее» и «уточнить». В первой фиксируйте уже согласованные расходы и момент оплаты; во второй — возможное продление услуг; в третьей — позиции, для которых ещё нет подтверждённого основания или цены. Пустую цену помечайте «уточнить», чтобы она не выглядела бесплатной.
Запрашивайте отдельное описание услуги, стоимость, срок действия предложения и условия отказа. Для страхования уточняйте объект, срок, покрытие и связь условий полиса со ставкой кредита. Один и тот же расход не переносите одновременно в стартовую сумму и ежемесячный платёж. Перечень ниже — вопросы для сбора предложений, а не универсальный список обязательных платежей.
| Позиция | Основание цены | Когда платить | Повторение |
|---|---|---|---|
| Оценка объекта, если нужна | Письменное предложение оценщика | На старте, по договору | Проверить необходимость повторения |
| Страхование | Расчёт страховщика и условия кредита | Дата начала покрытия | Уточнить условия продления |
| Расчёты по сделке | Тариф выбранного способа расчётов | При проведении сделки | По договору |
| Иные услуги | Подтвердить состав и согласие | Уточнить до оплаты | Уточнить |
Не складывайте неподтверждённые цены в окончательный итог. Реестр расходов не является расчётом полной стоимости кредита (ПСК). Правила проверены 03.10.2026.
Учебный пример · До подписания договора
Проверяем на практике
Как срок и взнос меняют переплату
Больший взнос уменьшает сумму, на которую начисляются проценты. Более долгий срок обычно снижает регулярный платёж, но продлевает время пользования деньгами. Проверьте два сценария, изменив только один параметр: так будет ясно, за счёт чего меняются платёж и общая сумма процентов.
Для проверки базовой арифметики возьмём кредит 1 200 000 ₽ на 12 месяцев под 0%. Платёж составляет 100 000 ₽, сумма процентов — 0 ₽. Этот учебный случай проверяет работу модели при нулевой ставке и не означает, что банк предлагает такие условия.
Два фиксированных сценария
Что сравнить перед досрочным погашением
На 1 октября 2026 года условный остаток долга после очередного платежа — 1 200 000 ₽; впереди 24 месяца под 12% годовых. В тот же момент дополнительно погашается 200 000 ₽.
Для учебного сравнения следующий процентный период начинается с долга 1 000 000 ₽. Месячная ставка — 1%; периоды равные, страхование и комиссии отсутствуют. Вариант сокращения срока сохраняет платёж 56 488,17 ₽: долг закрывается двадцатым платежом. Вариант снижения платежа сохраняет 24 месяца и уменьшает обычный платёж до 47 073,47 ₽.
Проценты в таблице относятся только к будущему графику после дополнительного взноса. Каждый месяц они округляются до копеек, последний платёж закрывает остаток. Разница процентов — 23 623,11 ₽. Сопоставляйте её с потребностью снизить регулярную нагрузку; порядок заявления, дату списания и доступный вариант изменения графика уточняйте у своего банка.

| После взноса | Сократить срок | Уменьшить платёж |
|---|---|---|
| Долг, ₽ | 1 000 000 | 1 000 000 |
| Обычный платёж, ₽ | 56 488,17 | 47 073,47 |
| Оставшиеся платежи | 20 | 24 |
| Последний платёж, ₽ | 32 864,97 | 47 073,50 |
| Будущие проценты, ₽ | 106 140,20 | 129 763,31 |
Статический пример, проверен 03.10.2026. Аннуитет A = P × i / (1 − (1 + i)^(−n)). Банковские календарные периоды и индивидуальные условия досрочного погашения сверяют с договором.
Учебный пример · Два фиксированных сценария
Детали, которые важны
Почему расчёт банка может отличаться
Здесь месяц рассматривается как равный расчётный период. В договоре банка проценты могут зависеть от фактических дат выдачи и платежей, числа дней в месяце и правил переноса даты. Поэтому первый или последний платёж способен отличаться от регулярного платежа, рассчитанного по простой месячной модели.
Сумма процентов — показатель этой модели, а полная стоимость кредита учитывает установленный состав расходов и рассчитывается по отдельным правилам. Для решения о договоре сопоставляйте банковский график и условия. Досрочное погашение, изменение ставки и льготные периоды требуют дополнительных расчётных сценариев.
Ответы по теме
Что ещё стоит знать
Разбираем детали, которые помогают избежать ошибок.
Как учесть страхование при оценке стоимости ипотеки?
Платёж по основному долгу и процентам рассматривают отдельно от страхования и других расходов. Для оценки полной нагрузки соберите условия банка и периодичность платежей по каждому дополнительному обязательству.
Чем переплата отличается от полной стоимости кредита?
В этой модели переплата — сумма процентов сверх основного долга. ПСК — отдельный установленный показатель, который учитывает определённые условиями и законодательством расходы. Полученное число нельзя подписывать как ПСК.
Почему первый платёж у банка получился другим?
Между выдачей денег и первой датой платежа может пройти неполный месяц. Влияют также дневное начисление процентов и округления. Сверьте период, за который банк начислил проценты, с допущением о равных месяцах в учебном примере.
Можно ли рассчитать ипотеку без первоначального взноса?
При нулевом первоначальном взносе сумма кредита математически равна полной стоимости жилья. Наличие такой программы и требования к заёмщику определяет банк; сама формула не подтверждает доступность кредита или одобрение.
Источники и методика
Материал проверен по указанным источникам 3 октября 2026 года. Числовые примеры объясняют методику; условия применения приведены в соответствующих разделах.
Переходите к практике