Ежегодный оплачиваемый отпуск
Расчёт отпускных: от среднего заработка к сумме выплаты
Разбираем расчётный период, учитываемые выплаты и оплачиваемые дни отпуска. Сравните примеры переноса дат и разделения отпуска, чтобы понимать причину изменения суммы.
ПопробоватьИнформационный разбор · Примеры и схемы
Разбираемся в задаче
Подготовьте начисления за расчётный период
Соберите данные по месяцам до начала отпуска: начисления за труд, сведения о премиях и периоды отсутствия. Для расчёта среднего заработка важен состав выплат, а не только общий итог расчётного листка. Пособие по больничному и другие исключаемые суммы нельзя прибавлять к зарплате без разбора основания.
Удобно сверять сведения в два прохода. Сначала проверьте, все ли месяцы представлены и не задвоены ли начисления. Затем сопоставьте выплаты и исключаемое время с первичными сведениями работодателя. Отдельно отметьте повышение оплаты труда, премии за длительный период и отсутствие заработка: эти ситуации требуют дополнительных правил.
Сдвиг расчётного окна
Что меняется при переносе начала отпуска на другой месяц
Сравним начало отпуска 31 июля и 1 августа 2026 года. Длительность в обоих вариантах — 14 оплачиваемых дней; все месяцы соответствующих расчётных периодов полностью отработаны.

В первом варианте берём июль 2025 — июнь 2026: каждый месяц начислено по 60 000 ₽, всего 720 000 ₽. Во втором июль 2025 выходит из окна, а июль 2026 с начислением 90 000 ₽ входит. Остальные одиннадцать месяцев одинаковы. Новая сумма — 750 000 ₽, делитель сохраняется: 12 × 29,3 = 351,6.
Более высокое начисление июля связано с индивидуальным изменением оплаты; общего повышения окладов и индексации здесь нет. Сумма за отпуск увеличилась на 1 194,54 ₽ только из-за состава базы. Если входящий месяц окажется с меньшим заработком или исключённым временем, направление изменения может быть другим. Сначала обновите месяцы, затем сравнивайте результат.
| Параметр | Значение |
|---|---|
| Расчётный период | 01.07.2025–30.06.2026 |
| Начисления | 12 × 60 000 = 720 000 ₽ |
| Расчётные дни | 351,6 |
| Оплачиваемые дни | 14 |
| Отпускные | 28 668,94 ₽ |
| Параметр | Значение |
|---|---|
| Расчётный период | 01.08.2025–31.07.2026 |
| Начисления | 11 × 60 000 + 90 000 = 750 000 ₽ |
| Расчётные дни | 351,6 |
| Оплачиваемые дни | 14 |
| Отпускные | 29 863,48 ₽ |
Проверено 03.10.2026 по постановлению № 540. Полная ставка; нет премий, праздников в указанных 14 днях и исключаемых периодов. Формула: начисления / 351,6 × 14, округление только итога.
Учебный пример · Сдвиг расчётного окна
От данных к результату
Пример полностью отработанного периода
Возьмём условный полный расчётный период из двенадцати месяцев с учитываемыми начислениями 720 000 ₽. При отсутствии исключаемого времени средний дневной заработок рассчитывается как 720 000 ÷ 12 ÷ 29,3. Он составляет примерно 2 047,78 ₽; за 14 оплачиваемых дней получится 28 668,94 ₽ при округлении итоговой суммы.
Это учебный пример для полной отработки, а не способ проверить любой отпуск одной строкой. Промежуточные значения лучше сохранять с достаточной точностью, округляя денежный итог до копеек. Если в периоде были исключаемые дни, изменяется знаменатель, и повторять расчёт через двенадцать полных месяцев уже нельзя.
Проверяем на практике
Что меняется при неполном месяце
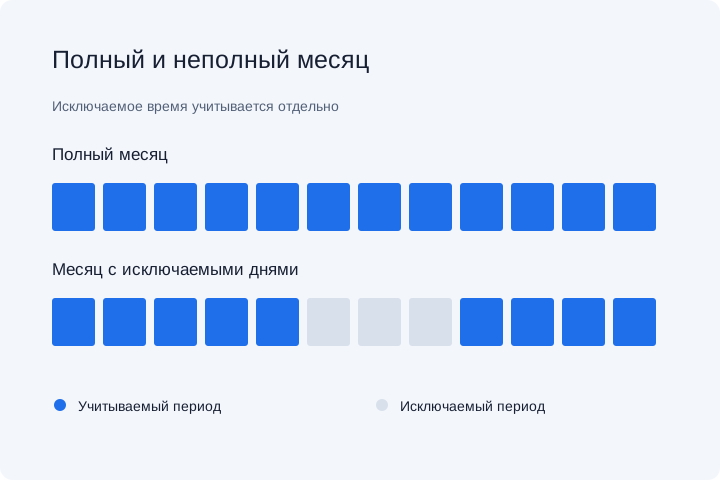
Для неполного месяца расчётные календарные дни определяются пропорционально календарным дням, приходящимся на отработанное время. Например, если в месяце 30 дней, а на учитываемое время приходится 20, вклад месяца составляет 29,3 ÷ 30 × 20, то есть примерно 19,5333 расчётного дня.
Это не число выходов на работу: подставлять в такую формулу только рабочие смены неправильно. По каждому неполному месяцу нужно отдельно проверить исключаемые интервалы и соответствующие выплаты. Нельзя убрать больничное пособие из числителя, но оставить исключаемый период в знаменателе — результат перестанет соответствовать выбранной методике.
Каждая часть — новый расчёт
Сравните отпуск целиком и двумя частями
Учебный выбор: 28 оплачиваемых дней с 15 июня 2026 года либо две части — 15–28 июня и 1–14 сентября. В регионе примера на эти интервалы не приходятся дополнительные нерабочие праздники.

До июня все двенадцать месяцев дали по 60 000 ₽. Целый отпуск составит 57 337,88 ₽, первая часть — 28 668,94 ₽. Для сентября окно уже другое: сентябрь 2025 — август 2026. В нём июнь содержит 14 исключаемых дней первой части и 40 000 ₽ фактических начислений за работу; остальные одиннадцать месяцев — по 60 000 ₽. Отпускные июня в базу не добавляются.
Расчётные дни сентября: 11 × 29,3 + 29,3 × 16 / 30 = 337,92666667. Вторая часть даёт 29 000,37 ₽; обе части вместе — 57 669,31 ₽. Поэтому половина первой оценки не заменяет второй расчёт. Разделение согласуется с работодателем; хотя бы одна часть должна составлять не менее 14 календарных дней.
| Вариант | Окно | База, ₽ | Дней к оплате | Начислено, ₽ |
|---|---|---|---|---|
| Целиком: 15.06–12.07.2026 | 06.2025–05.2026 | 720 000 | 28 | 57 337,88 |
| Первая часть: 15–28.06.2026 | 06.2025–05.2026 | 720 000 | 14 | 28 668,94 |
| Вторая часть: 01–14.09.2026 | 09.2025–08.2026 | 700 000 | 14 | 29 000,37 |
| Итого частями | Два отдельных расчёта | Не складывается | 28 | 57 669,31 |
Учебные фактические начисления, проверено 03.10.2026. 40 000 ₽ — заданная оплата выполненной работы, не результат деления фиксированного оклада; премий и индексации нет. Оплачиваемые дни и исключаемые календарные дни проверяются отдельно.
Учебный пример · Каждая часть — новый расчёт
Детали, которые важны
Почему отпускные не равны обычной зарплате за эти дни
Оплата труда за месяц и средний заработок для отпуска опираются на разные основания. На отпускные влияет предшествующий расчётный период, состав начислений и исключаемое время. Поэтому текущий оклад, поделённый на число дней месяца, не заменяет расчёт средней дневной величины.
Сравнивайте выплаты за месяц целиком: зарплату за отработанное время и отпускные. Нельзя назвать один месяц универсально выгодным для всех сотрудников без их графика и истории начислений. Для определения суммы нужно количество оплачиваемых дней; при отпуске с праздниками предварительно проверьте, какие дни входят в продолжительность ежегодного отпуска.
Шесть полей для проверки
Как сверить отпускные с расчётной запиской
Проверяйте документ по цепочке от периода к сумме. Учебный макет ниже не воспроизводит утверждённый бланк и не содержит персональных данных: номера помогают сопоставить подписи изображения со строками расчёта.
Отпуск начинается 5 октября 2026 года, оплачиваются 10 дней. За полностью отработанные октябрь 2025 — сентябрь 2026 начислено 600 000 ₽, по 50 000 ₽ ежемесячно. Премий, индексации, исключений и региональных праздников в интервале нет. Делитель равен 351,6; средний дневной заработок — 1 706,484641… ₽. Его не округляем перед умножением: начисление составляет 17 064,85 ₽.
Для сверки перевода в условном расчётном листке отдельно указаны фактически применённые удержания 2 200 ₽ и сумма к перечислению 14 864,85 ₽. Это готовые данные учебного документа, а не расчёт налога или универсальная ставка. Если перевод отличается, запросите расшифровку удержаний и зачтённых ранее выплат, сохранив исходное начисление для сравнения.

| Поле | Значение | Контроль |
|---|---|---|
| 1. Период | 01.10.2025–30.09.2026 | Предшествует месяцу отпуска |
| 2. Учитываемые выплаты | 600 000 ₽ | 12 × 50 000 |
| 3. Расчётные дни | 351,6 | 12 × 29,3 |
| 4. Средний дневной | 1 706,484641… ₽ | 600 000 / 351,6 |
| 5. Оплачиваемые дни | 10 | 05–14.10.2026 |
| 6. Начислено | 17 064,85 ₽ | Округление итога |
| Удержано по учебному документу | 2 200 ₽ | Не ставка налога |
| К перечислению | 14 864,85 ₽ | 17 064,85 − 2 200 |
Арифметика проверена 03.10.2026. Учебный макет; применимость конкретных удержаний здесь не определяется.
Учебный пример · Шесть полей для проверки
Ответы по теме
Что ещё стоит знать
Разбираем детали, которые помогают избежать ошибок.
Входят ли премии в средний заработок для отпуска?
Не любую премию можно включить целиком. Значение имеют её вид, период, условия начисления и отработанное время. Подготовьте расшифровку премий и применяйте правила постановления № 540; простая сумма всех премий может завысить результат.
Как рассчитать отпускные после больничного?
Проверьте исключение соответствующего периода и пособия из расчёта среднего заработка. Месяц с таким периодом обычно нельзя учитывать как полностью отработанный. Внесите сведения по каждому месяцу отдельно.
Как учитывать нерабочие праздничные дни отпуска?
Нерабочие праздничные дни, приходящиеся на ежегодный оплачиваемый отпуск, не включаются в число его календарных дней. Обычные выходные и праздники — разные категории. Проверьте даты и передайте в расчёт именно оплачиваемую продолжительность.
Что означает сумма «начислено»?
Это размер отпускных до применимых удержаний. Он не равен обещанию конкретного перевода на карту. Налог зависит от применимых правил и совокупных сведений о доходах, поэтому здесь нельзя автоматически уменьшать любой результат на фиксированные 13%.
Источники и методика
Материал проверен по указанным источникам 3 октября 2026 года. Числовые примеры объясняют методику; условия применения приведены в соответствующих разделах.
Переходите к практике