Временная нетрудоспособность
Расчёт больничного: правила и примеры начисления
Узнайте, как заработок, страховой стаж и даты болезни влияют на выплату. На учебных примерах разбираем ограничения, переход между месяцами и распределение суммы между плательщиками.
ПопробоватьИнформационный разбор · Примеры и схемы
Разбираемся в задаче
Какие данные подготовить
Начните с года начала нетрудоспособности и дат электронного больничного. Для обычного расчёта нужны доходы за два предшествующих календарных года, учитываемые для страховых взносов. Не заменяйте их суммой всех поступлений на банковский счёт: возвраты расходов и переводы между счетами не показывают заработок для пособия.
Запишите подтверждённый страховой стаж, долю рабочего времени и районный коэффициент, если он применим. Стаж — отдельное расчётное основание, а не возраст человека или время работы только у нынешнего работодателя. Если сведения неполные, сначала запросите расшифровку у работодателя; точность вводимых данных важнее количества знаков после запятой.
Проверка двух годовых полей
Сверьте заработок при смене работодателя
Смена работы внутри расчётного года не означает, что в годовое поле нужно ввести только зарплату на нынешнем месте. Сначала соберите подтверждённые начисления по годам и источникам.

В примере работник перешёл из организации А в Б в июле 2024 года. В черновике есть только 390 000 ₽ от Б за этот год: пропущены 300 000 ₽ от А. За 2025 год одна и та же сумма 840 000 ₽ попала в две выгрузки; повторную строку исключаем. После сверки в поля формы переходят 690 000 и 840 000 ₽.
Сопоставляйте период, работодателя и состав выплат. Банковское поступление может объединять несколько начислений или уже учитывать удержания, поэтому оно не заменяет сведения о заработке для страхования. При расхождении обратитесь к бухгалтерии для проверки переданных сведений; обязательную справку прежнего образца 182н этот блок не требует.
| Год | Источник | Учитываемый заработок | Решение |
|---|---|---|---|
| 2024 | А, январь–июнь | 300 000 ₽ | Добавить пропущенную запись |
| 2024 | Б, июль–декабрь | 390 000 ₽ | Оставить |
| 2024 | Итого в поле | 690 000 ₽ | 300 000 + 390 000 |
| 2025 | Б, январь–декабрь | 840 000 ₽ | Учесть один раз |
| 2025 | Повтор той же выгрузки | 840 000 ₽ | Не прибавлять повторно |
Учебная сверка для случая 2026 года, проверена 03.10.2026. Организации вымышлены, суммы уже отобраны как учитываемый заработок; пособия и банковские переводы не суммируются с ними.
- СФР: расчёт пособия при болезни ↗
- СФР: отмена обязанности выдавать справку 182н ↗
- СФР: уточнение сведений и ошибки ЭЛН ↗
Учебный пример · Проверка двух годовых полей
От данных к результату
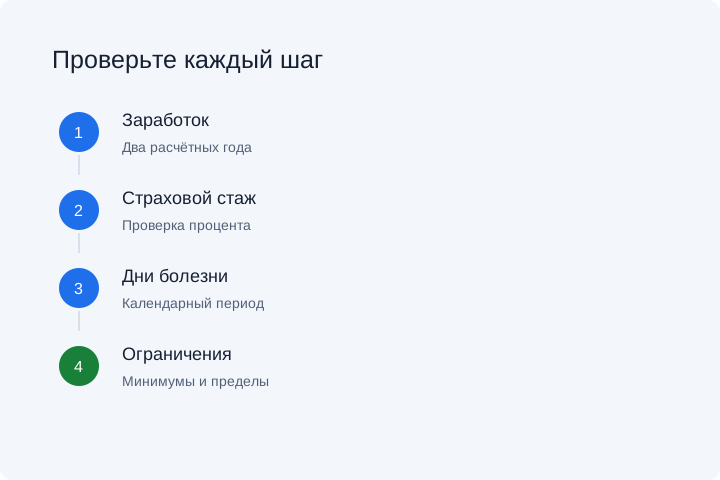
Как связаны заработок, стаж и сумма
Расчёт строится по этапам: определяется учитываемый заработок, затем дневная база и зависимая от стажа доля. В обычном случае при стаже менее пяти лет применяется 60%, от пяти до восьми лет — 80%, от восьми лет — 100%. Затем учитываются дни нетрудоспособности и установленные ограничения.
Учебная проверка помогает понять порядок действий: при дневной базе 2 000 ₽ и доле 80% промежуточная дневная сумма равна 1 600 ₽. Это ещё не универсальный итог: необходимо проверить минимальные и максимальные условия конкретного года и сценария. До применения этих проверок умножать сумму на дни недостаточно.
Проверяем на практике
Когда действуют минимальные и максимальные ограничения
Низкий заработок не означает, что пособие можно рассчитать без проверки минимальной гарантии. При коротком стаже возникает отдельное ограничение, связанное с МРОТ. Неполная занятость и районный коэффициент влияют на соответствующие ветки модели. Поэтому два человека с одинаковой указанной зарплатой могут получить разные результаты.
Годовые пределы заработка проверяют отдельно для каждого расчётного года. Для другого расчётного года или страхового случая сначала уточните применимые правила и пределы. Помесячную проверку разбираем ниже на конкретных датах.
Один случай — две дневные суммы
Разберите больничный на границе двух месяцев
Работник болел с 29 апреля по 4 мая 2026 года включительно. Стаж — два года, полная ставка, районного коэффициента нет; учитываемый заработок за 2024 и 2025 годы равен нулю.

Средний дневной из МРОТ 27 093 ₽ составляет 890,73 ₽. После применения 60% по стажу получаем 534,44 ₽ — меньше месячного минимума в обоих месяцах. Поэтому за апрель применяется 27 093 / 30 = 903,10 ₽ в день, за май — 27 093 / 31, примерно 873,9677 ₽.
Первые три дня болезни — 29 и 30 апреля, 1 мая — оплачивает работодатель. СФР оплачивает 2–4 мая. Переход месяца не начинает отсчёт первых трёх дней заново. Суммы округлены отдельно по месяцу и плательщику: работодателю соответствует 2 680,17 ₽, СФР — 2 621,90 ₽; всего начислено 5 302,07 ₽ до удержаний.
| Период | Дней | Дневная сумма, ₽ | Начислено, ₽ | Плательщик |
|---|---|---|---|---|
| 29–30.04.2026 | 2 | 27 093 / 30 = 903,10 | 1 806,20 | Работодатель |
| 01.05.2026 | 1 | 27 093 / 31 ≈ 873,9677 | 873,97 | Работодатель |
| 02–04.05.2026 | 3 | 27 093 / 31 ≈ 873,9677 | 2 621,90 | СФР |
| Итого | 6 | По месяцу | 5 302,07 | Оба плательщика |
Проверено 03.10.2026. Обычная собственная болезнь действующего работника; уход за ребёнком и другие страховые случаи этим примером не охватываются. Дробный дневной минимум округляется после умножения на дни.
Учебный пример · Один случай — две дневные суммы
Детали, которые важны
Как прочитать результат
Сначала проверьте длительность, принятую базу и применённые ограничения, затем итог. В поддерживаемом сценарии собственной болезни или бытовой травмы первые три дня оплачивает работодатель, последующие — СФР. Разделение плательщиков не меняет необходимости проверить общую начисленную сумму за весь подтверждённый период.
Начисление и поступление на карту — разные величины. На фактическую выплату влияют удержания и сведения, поступившие от работодателя. Уход за ребёнком, производственная травма и другие специальные случаи имеют собственные правила. Для них нужна отдельная проверка условий, а не изменение названия в обычном расчёте.
От расхождения к адресату
Что сверить, если сумма или статус вызывают вопрос
Начните с конкретного несоответствия: неверная дата в листке, пропущенные начисления или отсутствие сообщения о выплате требуют разных уточнений. Сначала найдите основание расхождения; подгонка исходных сумм под перевод скрывает ошибку.
Сведения ЭЛН: даты и причина — уточнить в выдавшей медицинской организации.
Заработок, стаж и переданные данные — начать с бухгалтерии работодателя.
Назначение и выплата фондом — проверить уведомления на Госуслугах, при неясности обратиться в СФР.
Сохраните для себя номер случая, даты и краткое описание расхождения. Сначала сравните сведения ЭЛН с фактическим периодом болезни и его причиной. Затем проверьте заработок и страховой стаж, использованные в расчёте. После этого уточните, какие сведения уже переданы и принят ли ответ работодателя. Такой порядок помогает не искать арифметическую ошибку там, где ещё исправляется исходная запись.
Отдельно сопоставьте начисление с каждым переводом: деньги работодателя и фонда могут приходить раздельно. Изменение статуса листка само по себе не подтверждает поступление денег на счёт. Личные документы передавайте только по официальному каналу адресата; для чтения этой схемы они не нужны.

Маршрут проверен 03.10.2026. Это нейтральная схема сверки, а не изображение официального личного кабинета.
Учебный пример · От расхождения к адресату
Ответы по теме
Что ещё стоит знать
Разбираем детали, которые помогают избежать ошибок.
Какие годы заработка брать для больничного?
Обычно два календарных года перед годом начала болезни: для случая в 2026 году это 2024 и 2025 годы. Возможность замены и особые периоды проверяются отдельно. Берите учитываемый заработок по сведениям работодателя.
Как страховой стаж влияет на больничный?
Он определяет процент от среднего заработка на соответствующем этапе расчёта. При стаже меньше шести месяцев дополнительно проверяется специальное ограничение. Поэтому сначала уточните стаж, а затем сопоставляйте результат с расчётом работодателя.
Оплачиваются ли выходные внутри больничного?
В обычном поддерживаемом случае учитываются календарные дни подтверждённой нетрудоспособности, включая субботу и воскресенье. Не вычитайте выходные как при подсчёте рабочих смен.
Почему на карту пришло меньше рассчитанной суммы?
Здесь показано предварительное начисление. Сумма перечисления может отличаться после удержания налога и уточнения исходных сведений. Сопоставьте расчётные листки работодателя и информацию СФР, учитывая, что выплаты могут поступать отдельно.
Источники и методика
Материал проверен по указанным источникам 3 октября 2026 года. Числовые примеры объясняют методику; условия применения приведены в соответствующих разделах.
Переходите к практике