Доходы, расходы и цели
Семейный бюджет: доходы, расходы и цели по шагам
Разберите семейные финансы на месячную сводку, календарь платежей и накопления. Уникальные примеры помогают увидеть временную нехватку денег и избежать двойного учёта расходов.
ПопробоватьИнформационный разбор · Примеры и схемы
Разбираемся в задаче
Сначала обязательные платежи, затем свободные расходы
Начните с денег, на которые действительно рассчитываете в выбранном месяце. Затем перечислите обязательства: жильё, коммунальные платежи, транспорт, связь и выплаты по кредитам. Суммы, срок которых известен заранее, удобнее записать первыми. Это покажет, какая часть дохода уже имеет назначение до необязательных покупок.
Переменные траты разделяйте настолько подробно, насколько готовы их регулярно проверять. Категории «продукты», «кафе» и «досуг» полезны, если семья принимает по ним решения; двадцать мелких категорий без последующего анализа только усложнят ввод. Универсальной обязательной пропорции распределения доходов нет — бюджет должен отражать ваши обстоятельства.
Положительный месяц — не каждый день
Найдите нехватку денег между датами поступлений
Месячный итог может быть положительным, даже если в начале месяца не хватает денег на обязательный платёж. Для этой проверки нужны даты.

В учебном календаре начальный остаток — 12 000 ₽. Аренда 18 000 ₽ приходится на первое число, а поступление 45 000 ₽ — только на пятое. На дату аренды расчётный остаток становится −6 000 ₽. После остальных операций месяц заканчивается с 44 000 ₽, но это не устраняет нехватку в начале.
Запишите поступления и платежи в хронологическом порядке и проследите минимальный остаток. Отрицательное значение показывает потребность согласовать сроки или заранее подготовить средства, а не реальный доступный овердрафт. Суммы ниже учебные; задержка дохода может изменить картину. Календарь дополняет месячную сводку: общий итог показывает достаточность дохода, а последовательность операций — доступность денег к сроку.
| Дата | Операция, ₽ | Остаток, ₽ |
|---|---|---|
| Начало | — | 12 000 |
| 1 число | Аренда −18 000 | −6 000 |
| 5 число | Доход +45 000 | 39 000 |
| 12 число | Платежи −12 000 | 27 000 |
| 20 число | Доход +35 000 | 62 000 |
| 26 число | Покупки −18 000 | 44 000 |
Учебный пример · Положительный месяц — не каждый день
От данных к результату
Пример месяца с нерегулярной покупкой
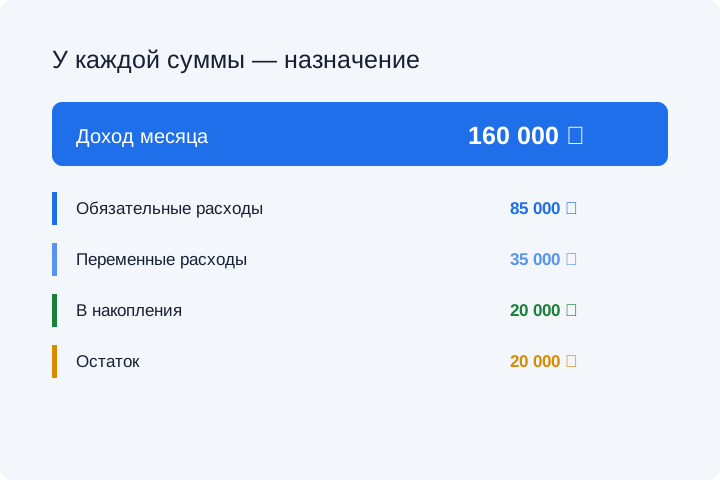
Условная семья получает 160 000 ₽. На обязательные расходы запланировано 85 000 ₽, на переменные — 35 000 ₽, на накопления — 20 000 ₽. После такого распределения остаётся 20 000 ₽. Это ещё не расходы: свободная сумма может покрыть предстоящую покупку или остаться нераспределённой.
Если понадобилось заменить технику за 15 000 ₽, запишите покупку в фактические расходы. При остальных неизменных суммах свободный остаток сократится до 5 000 ₽. Сам перевод денег с зарплатного счёта на накопительный не создаёт второго расхода сверх уже учтённого распределения в накопления.
| Назначение | Сумма |
|---|---|
| Доход | 160 000 ₽ |
| Обязательные расходы | 85 000 ₽ |
| Переменные расходы | 35 000 ₽ |
| Накопления | 20 000 ₽ |
| Нераспределённый остаток | 20 000 ₽ |
Цель, срок, регулярный взнос
Разделите годовые расходы на регулярные накопления
Разовая крупная покупка становится понятнее, когда известны недостающая сумма и число оставшихся пополнений. Уже накопленные деньги уменьшают будущую нагрузку.

Для обслуживания техники нужно 48 000 ₽, из которых уже есть 12 000 ₽. За шесть пополнений требуется откладывать по 6 000 ₽. На обучение осталось 30 000 ₽ на шесть взносов — по 5 000 ₽. На поездку осталось 60 000 ₽ на восемь взносов — по 7 500 ₽. Пока все цели идут одновременно, план пополнений составляет 18 500 ₽.
Число взносов определяется реальными датами, а не названием сезона. Деньги, закреплённые за целью, не стоит повторно считать свободным остатком. Если план не помещается в бюджет, пересмотрите стоимость, срок или очередность целей. Пример не предполагает процентного дохода и не рекомендует финансовый продукт: он показывает простое распределение собственных средств.
| Цель | Стоимость / уже есть, ₽ | Взносы | За один взнос, ₽ |
|---|---|---|---|
| Техника | 48 000 / 12 000 | 6 | 6 000 |
| Обучение | 36 000 / 6 000 | 6 | 5 000 |
| Поездка | 90 000 / 30 000 | 8 | 7 500 |
Учебный пример · Цель, срок, регулярный взнос
Проверяем на практике
Как учитывать общие и личные траты
Договоритесь, что считается общим расходом и кто вносит операции. Например, продукты из двух карт попадают в одну категорию, а личные покупки каждый учитывает в согласованном объёме. Одинаковое название магазина не обязательно означает одинаковую категорию: в одном чеке могут быть продукты и хозяйственные товары.
Возврат покупки уменьшает расход соответствующей категории, а не делает семью богаче за счёт нового заработка. Переводы между собственными счетами не меняют общий объём денег. Если отслеживаете только общий кошелёк, взносы участников считайте поступлениями именно этого кошелька и не смешивайте его итог с бюджетом всей семьи.
Детали, которые важны
Что делать, если доход меняется
Разделите ожидаемые поступления по степени определённости. Постоянный доход можно использовать для базового плана, а нерегулярное вознаграждение показать отдельным сценарием. Если деньги поступают неравномерно, одного месячного итога мало: сверьте даты поступлений с датами платежей, чтобы положительный остаток в конце месяца не скрывал временный дефицит.
При отрицательном остатке сначала проверьте ошибки: двойной учёт перевода, пропущенный доход или возврат. Затем оцените, какие расходы можно перенести или пересмотреть. План — рабочая договорённость, поэтому его полезно обновлять после существенных изменений, сохраняя исходные значения для честного сравнения с фактом.
Проверяем весь денежный контур
Сведите записи с фактическим остатком за неделю
Для сверки выберите один и тот же набор своих счетов на начало и конец недели. Перевод между ними меняет распределение денег, но не общую сумму.
Учебная неделя начинается с 20 000 ₽. Поступило 30 000 ₽, покупки составили 8 000 ₽, возврат — 1 000 ₽. По этим записям ожидается 43 000 ₽, однако фактически на всех выбранных счетах 41 000 ₽. Проверка находит пропущенную оплату транспорта 2 000 ₽; после её добавления остатки совпадают.
Внутренний перевод 5 000 ₽ показан отдельно и не включён в общее уменьшение денег: получающий счёт тоже входит в сверку. Если вы проверяете только одну карту, её баланс нужно сверять по другому контуру. Возврат покупки также не стоит одновременно записывать и уменьшением расхода, и новым доходом. Ясная граница проверки помогает найти ошибку без подгонки итоговой суммы.

| Операция | Изменение общего остатка, ₽ |
|---|---|
| Начальный остаток | 20 000 |
| Поступление | +30 000 |
| Покупки | −8 000 |
| Возврат | +1 000 |
| Найденный транспорт | −2 000 |
| Перевод между своими счетами | 0 |
| Итог | 41 000 |
Учебный пример · Проверяем весь денежный контур
Ответы по теме
Что ещё стоит знать
Разбираем детали, которые помогают избежать ошибок.
Считать ли перевод на свой накопительный счёт расходом?
В движении денег это перевод между своими счетами. В плане распределения он может быть отдельной суммой «накопления», которая один раз уменьшает свободный остаток. Не записывайте ту же операцию ещё и как потребительский расход.
Как учитывать нерегулярный доход?
Внесите его отдельной строкой и отделяйте ожидаемую сумму от уже полученной. Для обязательных платежей полезно проверить сценарий без этого поступления. Так задержка выплаты не будет скрыта общим оптимистичным итогом.
Нужно ли объединять все счета семьи?
Не обязательно. Можно учитывать весь семейный денежный поток или только общие статьи. Главное — заранее определить границы бюджета и одинаково записывать переводы, чтобы итог не содержал двойного счёта.
Куда записать платёж по кредиту?
В отдельную обязательную статью с понятной датой. Для оценки доступных денег учитывайте полный платёж. Если изучаете стоимость кредита, отдельно разбирайте основной долг и проценты, не дублируя их поверх полной суммы платежа.
Переходите к практике